Yatırımın Efsaneleri
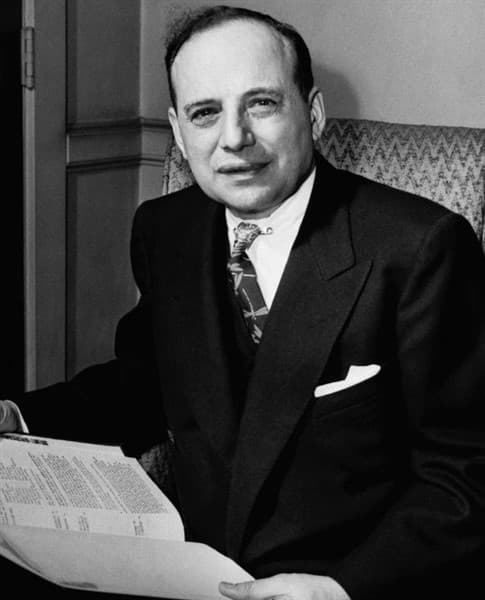
Benjamin Graham
1894 – 1976
- Doğum
- 9 Mayıs 1894, Londra (İngiltere)
- Ölüm
- 21 Eylül 1976, Aix-en-Provence (Fransa)
- Unvanı
- Değer yatırımının babası
- Eserleri
- Menkul Kıymet Analizi (1934), Akıllı Yatırımcı (1949)
- En ünlü öğrencisi
- Warren Buffett
Borsayı bir kumarhaneden, analiz edilebilir bir alana dönüştüren adam. Benjamin Graham, 1929 krizinde neredeyse her şeyini kaybettikten sonra yatırımcıyı hem piyasaya hem de kendine karşı koruyacak kurallar yazdı. Bugün değer yatırımı denilen her şeyin temelinde onun fikirleri vardır.
Hayatı
Londra'dan New York'a
Graham 1894'te Londra'da doğdu, henüz bir yaşındayken ailesi New York'a taşındı. Babası o dokuz yaşındayken öldü ve aile maddi sıkıntıya düştü. 1907 krizinde annesinin borsadaki birikimi de eridi. Genç Graham, paranın ne kadar hızlı kaybolabileceğini çok erken öğrendi.
Columbia Üniversitesi'ni 1914'te sınıfının ikincisi olarak bitirdi. Üniversite ona İngilizce, felsefe ve matematik bölümlerinde öğretim üyeliği teklif etti. O ise hepsini reddedip 20 yaşında Wall Street'e girdi.
Wall Street'in analisti
O yıllarda hisse senedi alımı büyük ölçüde söylentiye ve tüyoya dayanıyordu. Graham ise şirketlerin mali tablolarını satır satır okuyan ender kişilerden biriydi.
1926'da Northern Pipeline adlı bir boru hattı şirketinin, hisse fiyatından çok daha değerli tahviller elinde tuttuğunu fark etti. Hisseleri topladı ve yönetimi bu fazla parayı hissedarlara dağıtmaya zorladı. Bu mücadele, tarihin ilk aktivist yatırımcı hamlelerinden biri olarak kabul edilir.
1929: Büyük çöküş
1926'da Jerome Newman ile birlikte kurduğu yatırım hesabı, 1929 krizi ve ardından gelen yıllarda değerinin yaklaşık %70'ini kaybetti. Graham, ortaklarının kayıpları telafi edilene kadar yıllarca ücret almadan çalıştı.
Bu ağır tecrübe onu bir sisteme yöneltti. 1928'den beri Columbia'da ders veriyordu. 1934'te öğrencisi ve meslektaşı David Dodd ile birlikte "Menkul Kıymet Analizi"ni yayımladı. Kitap, bugün hâlâ yatırım analizinin temel kaynaklarından biridir.
Akıllı Yatırımcı
1949'da sıradan okuyucu için yazdığı "Akıllı Yatırımcı" yayımlandı. Graham bu kitapta yatırımcıları ikiye ayırdı: zaman ayırmak istemeyen "savunmacı" yatırımcı ve araştırmaya hazır "girişimci" yatırımcı. Her biri için ayrı kurallar önerdi.
Warren Buffett bu kitabı 19 yaşında okudu ve daha sonra onu "yatırım üzerine yazılmış açık ara en iyi kitap" olarak nitelendirdi.
Hoca, yatırımcı ve emeklilik
1936'da kurduğu Graham-Newman şirketi 20 yıl boyunca başarıyla çalıştı. Buffett da 1954–1956 arasında burada onun yanında çalıştı. Graham 1956'da şirketi kapatıp emekli oldu.
Hayatının son yıllarını Kaliforniya'da ve Fransa'da okuyarak, çeviri yaparak ve yazarak geçirdi. 1976'da Fransa'da hayatını kaybetti. Geride, kendisinden çok daha zengin olacak bir öğrenci kuşağı bıraktı.
Yatırım felsefesi
Güvenlik marjı
Bir şirketin gerçek değerini hesapla ve ancak fiyat bu değerin belirgin şekilde altındaysa al. Yanılsan bile bu fark seni korur.
Bay Piyasa
Piyasayı her gün sana farklı fiyat teklif eden, bazen coşkulu bazen depresif bir ortak gibi düşün. Teklifini kabul etmek zorunda değilsin. Onun ruh hâli sana fırsat sunar.
Yatırım mı, spekülasyon mu?
Ona göre yatırım, derin bir analizle anaparanın güvenliğini ve makul bir getiriyi vaat eden işlemdir. Bu şartları taşımayan her şey spekülasyondur.
Net varlığından ucuz şirketler
Graham, bazı şirketlerin borsa değerinin, kasasındaki nakit ve kolayca paraya çevrilebilecek varlıklarından bile düşük olduğunu gösterdi. Bunları ucuz "izmaritler" olarak topladı.
Çeşitlendirme
Analiz ne kadar iyi olursa olsun yanılma payı vardır. Riskini birçok şirkete yayarak tek bir hatanın seni batırmasını önle.
Duygulara karşı kurallar
Yatırımcının en büyük düşmanı çoğu zaman kendisidir. Önceden belirlenmiş kurallar, korku ve açgözlülük anlarında seni korur.
Büyük kararları
1914
Akademi yerine Wall Street
Columbia'nın üç ayrı bölümden gelen öğretim üyeliği tekliflerini geri çevirip borsada çalışmaya başladı.
1926
Northern Pipeline
Gözden kaçmış değerli varlıkları bulup yönetimi hissedarlara para dağıtmaya zorladı. Mali tabloları okumanın gücünü kanıtladı.
1934
Menkul Kıymet Analizi
David Dodd ile yazdığı kitapla yatırım analizini sistemli bir disipline dönüştürdü.
1948
GEICO
Şirketi Graham-Newman fonunun yaklaşık dörtte biriyle satın aldı. Kendi çeşitlendirme kuralını çiğnediği bu tek yatırım, diğer tüm yatırımlarının toplamından fazla kazandırdı.
1949
Akıllı Yatırımcı
Sıradan yatırımcı için yazdığı kitap, milyonlarca kopya satarak yatırım dünyasının en etkili eserlerinden biri oldu.
1956
Zirvede emeklilik
Başarılı fonunu kapatıp emekli oldu. Hayatın sadece para kazanmaktan ibaret olmadığını düşünüyordu.
Hataları
Efsaneler de yanılır. Farkı, hatalarını açıkça kabul edip onlardan ders çıkarmalarıdır.
1929 öncesi aşırı güven
1920'lerin coşkulu piyasasında borçla ve yüksek riskle işlem yaptı. Kriz geldiğinde hesabı değerinin yaklaşık %70'ini kaybetti. Bu tecrübe, "güvenlik marjı" fikrinin doğmasında belirleyici oldu.
Kaliteyi küçümsemek
Ucuz ama vasat şirketlere odaklanması, büyüyen kaliteli şirketlerin uzun vadeli gücünü gözden kaçırmasına yol açtı. GEICO'nun başarısı, bu kuralın istisnası değil, eksik kalan tarafıydı.
Sözleri
“Yatırımcının asıl sorunu, hatta en büyük düşmanı, büyük olasılıkla kendisidir.”
“Güvenli yatırımın sırrını üç kelimeye sığdırmamız istense, cevabımız şu olurdu: güvenlik marjı.”
“Kısa vadede piyasa bir oylama makinesidir, uzun vadede ise bir tartı makinesi.”
“Yatırım işlemi, derin bir analizle anaparanın güvenliğini ve yeterli bir getiriyi vaat eden işlemdir. Bu şartları taşımayan işlemler spekülasyondur.”
Bugün bir yatırımcı ondan ne öğrenir?
- 01
Bir şeyi almadan önce "bunun değeri ne?" sorusunu sor. Fiyat ile değer arasındaki farkı göremiyorsan, alım yapma.
- 02
Kendini tanı. Zamanın ve ilgin yoksa savunmacı yatırımcı ol: düzenli aralıklarla, sabit tutarlarla ve geniş çeşitlendirilmiş ürünlerle yatırım yap.
Düzenli yatırımı hesapla → - 03
Piyasanın ruh hâline uyma. Herkes coşkuluyken temkinli, herkes karamsarken meraklı ol.
- 04
Kurallarını sakinken yaz. Düşüş anında karar vermek yerine, önceden belirlediğin plana uy.